تحويل الأموال إلى مصر لشراء عقار: العملات والمسار البنكي
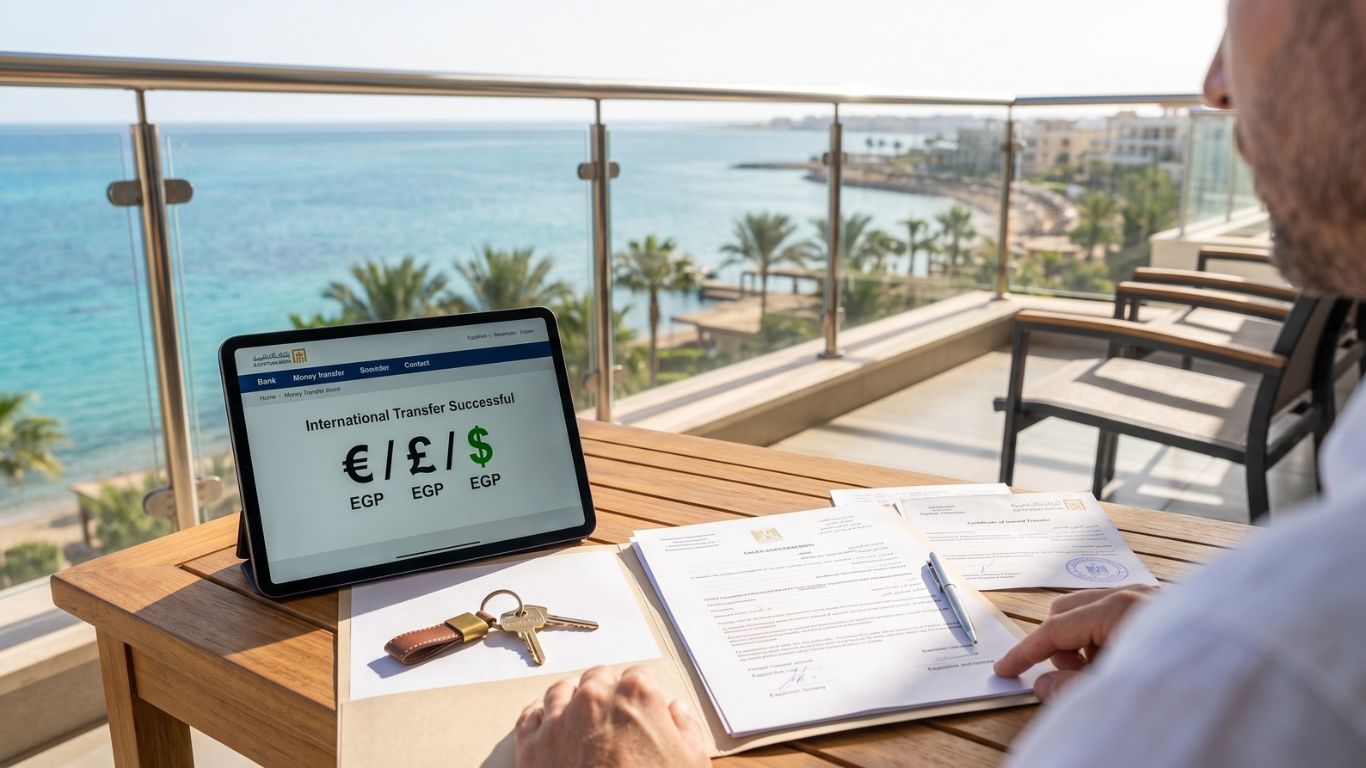
دليل عملي للمشترين الأجانب يشرح كيفية تحويل الأموال إلى مصر لشراء عقار باليورو أو الجنيه الاسترليني أو الدولار، مع خطوات التحويل البنكي وإثبات مصدر الأموال وشهادة التحويل والمستندات التي تحتاجها عند البيع مستقبلا.
ينشغل الجميع بالشقة نفسها: إطلالة البحر، حمام السباحة، وهل المطبخ يتسع لأكثر من شخص وغلاية شاي. أما الجزء الذي قد يكلفك آلاف الدولارات بهدوء، وهو كيف يصل مالك فعليا من حسابك إلى مصر، فلا يلتفت إليه إلا القليلون.
وهذا مؤسف، لأن التحويل هو اللحظة الوحيدة في الشراء على ساحل البحر الأحمر التي يصعب فيها تدارك الخطأ الصغير. إن أرسلت المال بطريقة خاطئة فقد يصعب عليك إثبات مصدره. وإن أغفلت ورقة واحدة فقد يتحول إخراج حصيلة البيع بعد سنوات إلى عصر طويل أمام شباك البنك. أما إن أنجزته بالطريقة الصحيحة فهو إجراء ممل ومرتب، وهذا بالضبط ما تريده من أي عملية تتجاوز قيمتها ست خانات.
وهذه هي النسخة المملة والمرتبة، مع بعض الدعابات حتى لا يغلبك النعاس. وهي تكمل دليلنا لشراء عقار في مصر للأجانب وتبدأ من حيث ينتهي: عند اللحظة التي يجب أن تحرك فيها أموالا حقيقية.
القاعدة الوحيدة المهمة: عملة أجنبية، من الخارج، عبر بنك
إن لم تتذكر سوى أمر واحد فليكن هذا. وفقا لما نشرته صحيفة ذا ريو تايمز في 21 سبتمبر 2026، يجب على المشترين الأجانب منذ 26 مارس 2024 إثبات أن الثمن سدد من الخارج بعملة أجنبية. وجاء هذا الشرط من التعميم رقم 41 الذي أصدرته جهة التسجيل العقاري قبله بيوم. ويجب أن يصل المال إلى بنك معتمد من البنك المركزي المصري.
ويضيف التقرير نفسه تفصيلا يتعثر فيه كثيرون. إذا كان العقد محررا بالجنيه المصري فعليك أن تدفع بعملة أجنبية تحول بسعر الصرف السائد. وإذا كان العقد محررا بعملة أجنبية فلا بد أن يوافق البنك المركزي على البيع أولا. أي أن عملة العقد وعملة المال الخارج من حسابك لا يشترط أن تتطابقا، لكن الطريق الذي يسلكه المال يجب أن يكون الصحيح.
وليس هذا أمرا جديدا. فقد وصف مقال رأي في أموال الغد في مايو 2024 تعميم هيئة التوثيق والشهر العقاري بأنه يوجب أن تمر جميع مدفوعات الأجانب عبر قنوات معتمدة، أي البنوك، وأن مكاتب الشهر العقاري ملزمة باتباع إجراءاته قبل تسجيل أي عقد. وبعبارة بسيطة: لا أثر بنكيا يعني لا تسجيل. وكما يقول دليل السجل العقاري نفسه، فإن العقار لا يصبح ملكك فعلا إلا بعد تسجيله.
يورو أم استرليني أم دولار؟ اختر ما  تملكه بالفعل
الخبر الجيد أنك لست مضطرا لأن تصبح متداول عملات. أيا كانت العملة الكبرى التي بحوزتك، فالمبدأ واحد: ترسلها من حسابك في الخارج، ويحولها البنك المصري، وتحتفظ بالمستندات التي تثبت ذلك. واختيار العملة يتوقف في الغالب على العملة التي كنت ستحولها على أي حال، لأن كل تحويل إضافي مكان جديد يمكن أن يختبئ فيه هامش ربح للبنك.
لتتضح الصورة، تخيل شقة سعرها 3,000,000 جنيه (شقة بغرفة نوم واحدة عادية في منطقة الغردقة) بأسعار الصرف المنشورة على موقع 30Rates في 19 أكتوبر 2026، حين كان اليورو الواحد يعادل نحو 60.24 جنيها والجنيه الاسترليني نحو 71.74 جنيها. أما رقم الدولار فمبني على نحو 52 جنيها للدولار التي أوردتها ذا ريو تايمز لنهاية سبتمبر.
ما تدفعه
بالجنيه المصري
باليورو
بالاسترليني
بالدولار (تقريبا)
ثمن الشقة كاملا
3,000,000
نحو 49,800
نحو 41,800
نحو 57,700
مقدم 10%
300,000
نحو 4,980
نحو 4,180
نحو 5,770
تذبذب 1% في سعر الصرف
30,000
نحو 500
نحو 420
نحو 580
أمعن النظر في السطر الأخير. فتحرك سعر الصرف بنسبة واحد في المائة على شقة بثلاثة ملايين جنيه يعادل تقريبا تكلفة عطلة نهاية أسبوع لطيفة في إيطاليا. ولم يكن الجنيه المصري هادئا منذ تحرير سعر صرفه في 6 مارس 2024، ويشير تقرير ذا ريو تايمز نفسه إلى المدى الذي تحرك فيه. وهذا يقودنا إلى مسألة التوقيت، لكننا سنصل إليها.
خطوات التحويل واحدة تلو الأخرى
هذا هو التسلسل الذي كنا سنتبعه بأنفسنا. اعتبره ترتيبا معقولا للبدء، واترك لمحاميك تعديله بما يناسب صفقتك.
ابدأ بالمستندات. نموذج الحجز، وعقد الوعد بالبيع، وجدول السداد. يذكر دليل السجل العقاري أن المقدم، وهو عادة بين 10 و30 في المائة، يدفع عند توقيع العقد الابتدائي. لا تحول شيئا لمجرد محادثة على واتساب.
اسأل لمن يذهب المال وتحقق من ذلك. يجب أن يكون المطور أو البائع قابلا للتحقق منه على موقع السجل العقاري. ويجب أن يطابق اسم الحساب ما في العقد، لا شركة قريب ولا حسابا شخصيا مؤقتا.
افتح حسابا بنكيا في مصر أو استخدم حسابا قائما. يدفع بعض المشترين مباشرة إلى حساب المطور، ويمرر آخرون الأموال عبر حساب مصري خاص بهم. وفي الحالتين يجب أن يكون البنك المستلم معتمدا من البنك المركزي. اسأل محاميك أي الخيارين يناسب عقدك.
أرسل المال بحوالة بنكية دولية بعملة أجنبية. اكتب رقم العقد ورقم الوحدة في بند مرجع التحويل. أمر ممل، لكنه مفيد جدا فيما بعد.
اطلب شهادة مكتوبة بالتحويل الوارد. نصيحة ذا ريو تايمز تستحق أن تعلق على الثلاجة: اطلب هذه الشهادة من بنكك المصري واحتفظ بها. فهي المستند الذي يدعم إخراج حصيلة البيع بعملة صعبة لاحقا.
احصل على إيصال من البائع أو المطور يطابق المبلغ والتاريخ والوحدة. وتنصح إرشادات السجل العقاري بالإصرار على التحويلات البنكية والإيصالات والحذر من العروض النقدية فقط.
ضع كل شيء في ملف واحد، ورقي ورقمي. إثباتات التحويل وشهادات البنك وسجلات الصرف والإيصالات والعقد. واحتفظ بنسخة احتياطية في مكان تجده فيه عام 2035.
لماذا يعد المسار الورقي مخرجك في المستقبل
يظن كثيرون أن الأوراق عقبة يجب تجاوزها في البداية. والأفضل أن تعدها وثيقة تأمين لا تطالب بها إلا عند البيع.
لا يفرض القانون المصري حظرا عاما على نقل الأموال المملوكة بصورة مشروعة إلى الخارج، بحسب ورقة نشرها مكتب يسري صالح وشركاه على موقع موندق في سبتمبر 2026. لكن الحق القانوني في التحويل لا يلزم البنك بتنفيذ دفعة بعينها، فالبنوك تطبق قواعد مكافحة غسل الأموال والعناية الواجبة وتنظيم النقد الأجنبي. ويقول المكتب إن أربعة أسئلة تشكل ملف التحويل عادة: من يملك المال، ومن أين جاء، وكيف خضع للضريبة، ولماذا يخرج إلى الخارج.
وفي حالة بيع العقار، تشمل المستندات التي يذكرها المكتب عقود الشراء والبيع وإثبات الملكية وسجلات كيفية دفع المشتري والمستندات الضريبية. ويضيف أن تحويلا بنكيا واحدا يمكن تتبعه أوضح بكثير من عدة إيداعات نقدية. وفيما يخص المستثمرين، تذكر ذا ريو تايمز أن قانون الاستثمار رقم 72 لسنة 2017 يكفل التحويلات إلى الخارج عبر البنوك المسجلة، لكن هذا الضمان يعتمد على سلامة أوراقك. وتحذيرها صريح: الأموال التي دخلت خارج النظام المصرفي لا تخرج إلا بالجنيه المصري وبالسعر السائد وقتها.
ثم تأتي الضريبة. يذكر تقرير موندق أن مصر تطبق حاليا ضريبة تصرفات عقارية بنسبة 2.5 في المائة على المعاملات ذات الصلة لغير التجار، وتصفها ذا ريو تايمز بأنها تحتسب على كامل سعر البيع لا على الربح. ونقل المال إلى الخارج لا يلغي الضريبة، فاحسم موقفك الضريبي قبل أن تطلب من البنك إجراء التحويل.
الطريق المختصر المغري: لا تسلكه
في كل سوق قريب لديه صديق "عنده سعر أفضل". وفي مصر قد يعرض عليك هذا الصديق أن يأخذ يوروهاتك في بلد ويسلمك جنيهات أو وحدة في بلد آخر دون أي بنك. يبدو الأمر بالغ الكفاءة لنحو تسع دقائق.
وقد حذر البنك المركزي المصري من التحويلات عبر قنوات غير مرخصة، وتشير ورقة موندق إلى عقوبات بموجب تشريعات البنوك على التعامل في النقد الأجنبي وتحويل الأموال دون ترخيص (ولا تذكر مبالغ). كما تنبه إلى ما يغفله أكثر المشترين: الترتيبات غير الرسمية للمقاصة لا تترك سجلا بنكيا، وبالتالي لن تستطيع لاحقا إثبات مصدر أموالك. قد تكون مدخراتك شريفة تماما، لكنها دون أثر ورقي تبدو لغزا.
توقيت سعر الصرف دون أن تفقد نومك
لا أحد يستطيع التنبؤ بالجنيه المصري، ومن يعدك بذلك يبيع لك شيئا. أما ما تستطيع فعله فهو إدارة التعرض لتقلبات السعر.
اعرف بأي عملة يثبت عقدك. إذا كان السعر بالجنيه وتدفع باليورو، فالجنيه الأضعف يجعل الشقة أرخص عليك، والأقوى يجعلها أغلى. اسأل بالضبط كيف يحدد سعر الصرف عند كل موعد سداد.
الأقساط تغير الحسابات. في خطط السداد على المشروعات قيد الإنشاء قد تحول أموالك مرات عدة على مدى سنوات. اسأل هل الأقساط ثابتة بالجنيه وماذا يحدث إذا تحرك السعر. وتوضح صفحتنا عن المشروعات الجديدة وخطط السداد كيف تبنى الخطط المعتادة.
قارن السعر الذي يعرض عليك. قارن سعر البنك بالسعر المتوسط في السوق في اليوم نفسه. الفرق الصغير طبيعي، أما الكبير فعادة مكلفة.
لا تحاول اصطياد القاع. البحث عن أسبوع الصفقة هو الطريقة التي يؤجل بها الناس القرار ستة أشهر ثم يدفعون أكثر. اختر خطة معقولة والتزم بها.
ولتتصور مدى التحرك، تفيد ذا ريو تايمز بأن الجنيه المصري سجل أدنى مستوى تاريخي نحو 54.86 للدولار في مارس 2026، وكان قرب 52 في سبتمبر. من أرسل أمواله عند القاع يشعر بالذكاء، ومن أرسلها عند القاع بعد ثلاثة أشهر من البحث على الإنترنت يشعر على الأقل بأنه متأمل.
علامات تحذير تستحق الانسحاب
عروض نقدية فقط، أو "أحضر المبلغ في حقيبة". وتحذر إرشادات السجل العقاري صراحة من الصفقات النقدية فقط.
حساب دفع لا يطابق اسمه الاسم الوارد في العقد.
ضغط لتدفع "اليوم قبل ارتفاع السعر" ولا يوجد عقد على الطاولة.
أي شخص ينصحك بتجاوز شهادة البنك لأن "الكل يفعل هذا".
سعر صرف يعرضه وسيط أفضل بكثير مما تجده في أي مكان آخر. الحساب يعمل في مصر أيضا.
طلب الدفع بعملة غير المذكورة في العقد دون أي شيء مكتوب.
قائمة مراجعة قصيرة ليوم الضغط على "إرسال"
العقد الموقع في يدك. بيانات الحساب مطابقة لما في السجل العقاري والعقد. تحويل دولي من حسابك الشخصي بعملة أجنبية. رقم العقد والوحدة في مرجع التحويل. شهادة مكتوبة بالتحويل الوارد من البنك المصري. إيصال من البائع. كل شيء في ملف واحد. هذا هو الروتين كله، ويستغرق وقتا أقل بكثير من اختيار الستائر.
وحين تصبح مستعدا لمعرفة ما تشتريه ميزانيتك، تصفح الشقق والفيلات في سهل حشيش، أو الشقق في الغردقة، أو الإيجارات السياحية إن كنت تحب أن تقضي بضعة أسابيع هناك قبل أن تقرر. أخبرنا بميزانيتك وعملتك وسنرشدك إلى العروض التي تناسبهما معا. البحر ينتظرك، والأوراق، نعدك، هي الجزء السهل.